
关于购物卡回收,最令人担忧的并非价格不够理想,而是资金未能成功入账而卡片已经失效。一旦卡号与密码被交付给对方,对方可在数秒内完成绑定或消费操作,这使得事后追回的成本和难度远超普通转账情形。因此,回收交易的根本原则仅有一项:必须先确保回款的安全性得到保障,方可交付卡片密码。本文将对回收前期、回收进行中、回收完成后的各项注意事项以及资金流向进行全面系统的梳理。

回收前必须确认的三件事
第一,确认卡片未绑定个人账户。 大部分购物卡在绑定到个人账户后,余额就会锁定在账号内,无法再通过第三方渠道回收。以天猫超市享淘卡为例,一旦在淘宝或天猫账号中完成绑定,卡片就永久关联该账户,不能解绑、不能转赠,所有正规回收渠道一律拒收。查余额不需要绑定,通过发卡方官方渠道输入卡号即可查看余额和有效期。如果打算回收,在确认操作之前不要点击任何“绑定”按钮。
第二,确认卡号段对应的卡种。 同样是购物卡,全国通用卡和区域限定卡的折扣差距可以达到3到5个百分点。大润发卡23、88开头的是全国通用卡,60、62开头的是区域限定卡;京东E卡JDV、JDEZ开头的是全品类通用卡,JDY、JDX开头的是限定品类卡。提交回收前先看清卡号开头,按正确的卡种提交,避免被按最低价统一收走。
第三,确认卡片在有效期内且余额完整。 购物卡通常有明确的有效期,剩余有效期不足3个月的卡片回收价会明显下调,过期卡多数渠道直接拒收。另外,正规回收渠道只收余额与面值一致的全额卡,已经消费过一部分的残额卡通常不接收。提交前先核验余额是否完整。
回收过程中的关键注意事项
不要在报价阶段发送卡密。 正规回收渠道仅需卡号即可完成部分验证流程,不会在核验阶段就要求你提供完整密码。任何在报价阶段就催你“发卡密截图验真伪”的,基本可以判定为高风险。实体卡背面的刮层在确认交易前不要刮开,截图和聊天记录里也不要带完整卡密。
不要贪图远高于市场行情的报价。 购物卡回收有稳定的折价区间,京东E卡在92%到94.5%之间,沃尔玛卡在92%到96%之间,大润发卡在87%到92%之间,话费卡在95%到98%之间。报价明显高于这个区间的,基本都是引流转卡密的套路,先用高价吸引用户提交卡密,再以“卡种不符”“系统风控”等理由压价或直接失联。
不要在多个平台反复提交同一张卡。 同一张卡在多个平台反复提交核验,可能触发发卡方的风控机制,导致卡片短期冻结,所有渠道都无法完成核验。选定一个平台后一次性提交。
不要轻信“先交保证金”的要求。 任何以“保证金”“解冻费”“激活费”等名义要求先转账再回收的行为都是诈骗。正规平台不会向用户收取任何前期费用。
回收后购物卡的钱可以提现吗?
可以提现到微信、支付宝或银行卡,但提的不是购物卡里的钱,而是回收平台账户里的钱。
购物卡本身没有提现功能,这是由预付卡的产品性质决定的。以京东E卡为例,它属于单用途商业预付卡,只能在京东自营商品消费时抵扣,不能提现、不能转账到微信或支付宝、不能转赠他人。天猫超市享淘卡、大润发购物卡、沃尔玛购物卡同样如此,卡内余额只能用于购物消费。
回收变现的本质是“转让卡券的使用权”,而不是从卡里“提现”。持卡人把未绑定的卡号卡密提交给回收平台,平台核验后按折扣支付现金,卡券的使用权转移给平台,平台再通过下游渠道转售给有消费需求的人。所以“提现”这个动作,提的是回收平台账户里的钱,不是购物卡里的钱。
正规回收平台的提现流程通常包括:提交卡密、系统自动核验、核验通过后金额进入平台账户钱包、用户发起提现申请、选择提现方式(微信、支付宝或银行卡)、资金到账。微信和支付宝提现通常不收取手续费,到账时间以分钟计。银行卡提现部分平台可能收取少量费用,到账时间受银行通道影响。首次提现通常需要完成实名认证,提现账户需与认证信息一致。
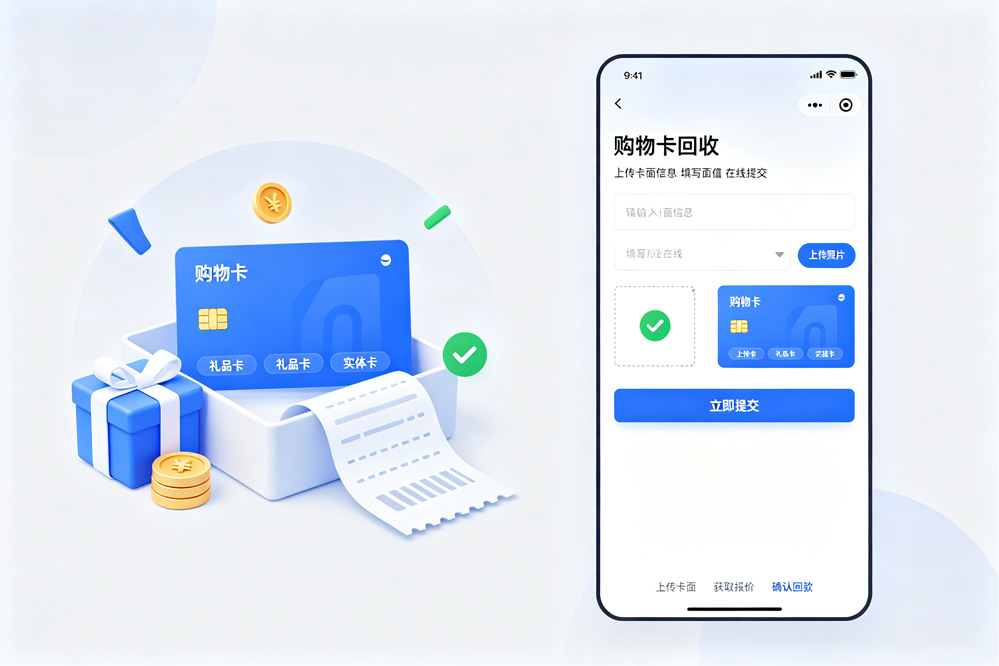
操作流程
确认卡片未绑定、未过期、余额完整后,在正规回收平台的小程序或公众号中找到对应卡种的回收入口,选择面额并查看报价,在加密页面输入卡号和密码,系统自动核验通过后金额进入账户,即可提现至微信、支付宝或银行卡。
购物卡回收的关键要点可以总结为三个方面:回收前应当确保卡片未经绑定、卡种信息准确、账户余额完整;回收过程中应避免私自传送卡密、追求过高价格、在多个平台重复申报;回收后需通过正规渠道将资金提取至微信、支付宝或银行卡账户。购物卡本身无法直接提现,所提取的资金实际来自回收平台账户中的余额。按照上述步骤依次进行,闲置的购物卡便能在合理的价格范围内安全地实现变现。