
购物卡有一个很现实的特点:它的价值完全绑定在发卡方身上。商场还在、平台还运营,卡就值钱;一旦你住的地方没有这个商场、或者平时根本不在这个平台下单,卡里的余额就形同虚设。想把它换成能自由支配的现金,折扣就成了绕不开的话题。但“折扣高不高”这个问题,问不同的人得到的答案可能完全相反——有人拿到95折,有人只拿到85折,差别不在运气,而在于选的卡种、渠道和提交时机。下面把这件事拆开讲。
一、购物卡回收平台的折扣到底高不高?
折扣高低是一个相对概念,得先知道市场基准在哪,才能判断自己拿到的价格是偏高还是偏低。
各类购物卡的折扣区间
电商平台的通用卡流通性最强,折扣普遍落在91到98折之间。全国性连锁商超卡次之,大约在88到94折。区域性的地方商超卡因为消费场景受限,折扣会低一档,通常在85到90折。加油卡因为面向的是有车一族这个相对固定的群体,折扣稳定在91到96折。使用范围越窄的卡,接手方越少,折扣就越低,这是市场规律决定的,不是平台故意压价。
同一张卡为什么报价不一样
影响报价的因素不止卡种。面额上,大额卡的单张核验成本被摊薄,折扣通常比小额卡好0.5到1个点。卡片状态上,未绑定、未刮开、有效期充裕的卡折扣最高,临期卡会被压价甚至拒收。渠道上,不同平台的资金成本和消化能力不同,同一张卡的报价差异可能达到2到3个百分点。所以“折扣高不高”这个问题,只有把卡种、面额、状态都对齐了才有可比性。
高折扣未必等于多拿钱
有些页面把折扣数字标得很醒目,实际结算时却冒出验卡费、提现费、账户管理费。真正该对比的是预估到手金额,也就是扣掉所有费用之后打进你账户的钱。折扣数字可以包装,到手金额骗不了人。
二、哪些平台可以高价回收?
能处理购物卡的渠道分三类,各自的价格水平和服务方式不同。
线上专业回收平台
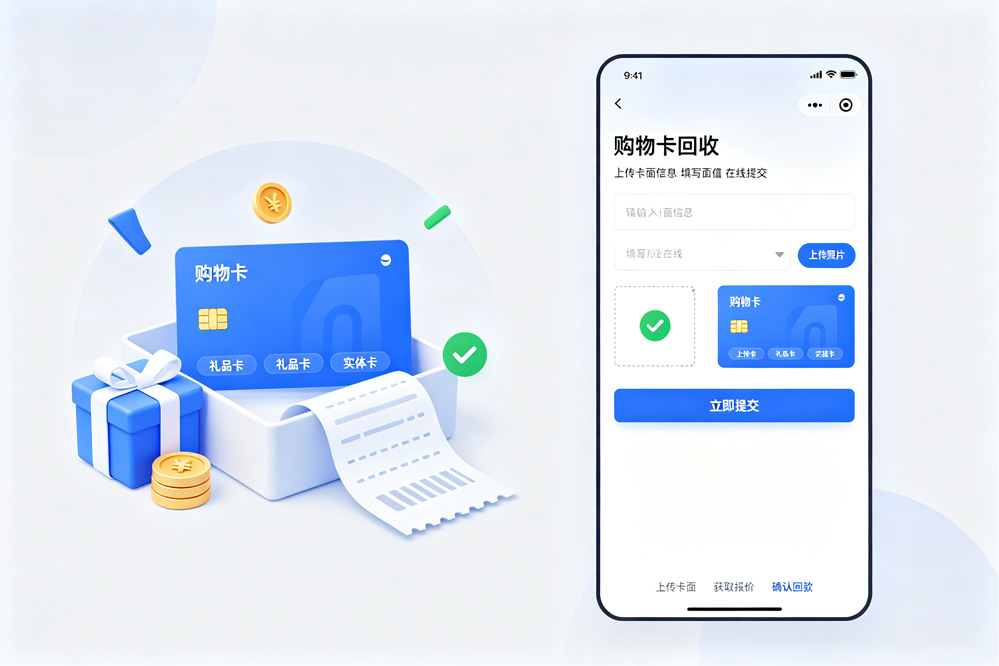
这类平台以微信小程序或App为载体,用户在系统内选择卡种、输入卡号卡密,系统自动核验后结算。由于走的是自动化流程,运营成本压得低,报价通常最贴近市场基准线。同时支持提现到微信零钱、支付宝或银行卡,到账速度也比较快。处理闲置购物卡,这类渠道是多数人的优先选项。
二手平台自己挂售
在二手平台发布信息由买家拍下,理论上可以议价到比回收平台更高的价格。但购物卡是不记名卡,卡密发出去就等于现金交出去,遇到买家申请退款或恶意拒付,卖家举证非常困难。加上需要等待买家、反复沟通,实际综合成本未必低。
线下门店当面交易
一些商超周边或社区小店提供当面收卡服务,验卡后现金结算。这种方式最大的好处是即时拿钱,不需要线上等待。但折扣通常比线上低3到5个百分点,而且门店的经营资质和信誉不容易核实,卡片信息被复制的风险也更高。
三、高价回收的操作流程
以线上平台为例,整个回收过程可以拆成四步。
第一步:确认卡片状态
先确认购物卡没有绑定到个人账户。多数购物卡一旦绑定就无法解绑转让,正规回收渠道一律拒收。查余额时用发卡方官方入口输入卡号即可,不要点“绑定”按钮。同时确认卡片在有效期内,卡密涂层完好、字符清晰。
第二步:选择平台并确认到手价
进入正规回收平台,在卡种列表中找到对应品类,准确选择卡种和面额。输入后页面会显示预估到手金额。建议同时对比两到三家平台,看哪家的到手价更实在。
第三步:提交卡密等待核验
按提示输入卡号和卡密。实体卡刮涂层时用硬币边缘轻刮,避免划伤字符。提交后系统自动核验卡内余额和状态,正常订单几分钟内完成。
第四步:提现到账
核验通过后,款项进入平台账户余额,可申请提现到微信零钱、支付宝或银行卡。提现前确认平台是否收取手续费,以及是否有最低提现金额限制。
四、注意事项
绑定后无法回收:多数购物卡绑定个人账户后永久锁定,正规渠道一律拒收。决定回收前不要先绑定。
看得到手价而非折扣数字:报价明显高于市场基准线的,多半是引流噱头或骗卡套路,实际结算时可能附加费用。
卡密不发给个人:正规平台只在系统内提交卡密,不要通过微信私聊发给任何个人。
先看资质备案:平台页面能找到公司名称和备案号的,可信度更高。
小额卡先试水:第一次使用某个平台,先提交一张小额卡,确认核验和到账都顺利后再处理大额卡。
五、总结
购物卡的回收折扣,本质上反映的是这张卡在市场上的流通能力。流通越广,接手的人越多,折扣就越接近面值;使用范围越窄,愿意接手的人越少,折扣自然往下走。这不是哪个平台能左右的,而是卡种本身的属性决定的。真正能主动选择的是渠道——报价透明、核验自动、主体可查的平台,能让你在既定行情下拿到相对更实在的价格。手里的卡如果暂时用不上,先确认它没绑定、没过期,再挑一个流程规范的平台提交,这件事就算办明白了。